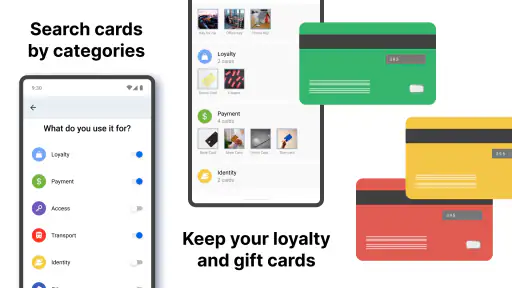
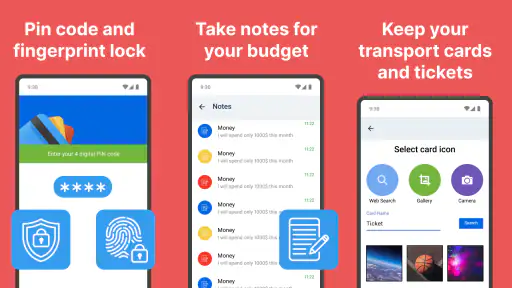
財布の中にカードが増えるほど、「これは何のカードだったか」「どのチケットを先に使うべきか」と迷う時間も増えていきます。私は以前、クレジットカードや会員カード、交通系のチケットを実物の財布とスマートフォンのメモに分散させていて、必要な場面で探すことが小さなストレスになっていました。そこで試したのが、カード、チケット、パス、キーをまとめて扱えるウォレットアプリです。
このアプリは、仕事効率化のカテゴリーにある無料アプリで、開発元はCardsです。単にカードを並べるだけの道具というより、外出前の確認と、使い終わった後の整理を一つの流れに組み込みやすい点が印象に残りました。平均評価は4.5で、評価数は33万件を超えています。多くの人が使っている理由は、派手な機能よりも、日常の「探す」「出す」「戻す」を軽くしてくれるところにあると思います。
財布を探し回る時間を、使う前の準備に変える
アプリ導入前に起きていた小さな混乱
カード管理で面倒なのは、カードの枚数そのものだけではありません。財布に入れているカード、家に置いているカード、スマートフォンで確認する情報が別々になると、必要なものを思い出すために頭の中で照合しなければなりません。特に、普段使わないポイントカードやイベント用のチケットは、存在を忘れた頃に必要になります。
私が最初にしたのは、すべてを無理に登録することではなく、外出時に実際に使うものを洗い出すことでした。日常の支払い用カード、よく行く店の会員カード、期限のあるチケットという順に整理すると、アプリの役割が見えやすくなります。何でも入れると便利そうに見えますが、表示項目が増えすぎると、結局探す時間が戻ってきます。
このアプリを使う価値は、財布を完全に空にすることではありません。現物が必要なカードと、画面で提示できるカードを分け、必要な場面で迷わないようにすることです。私は、支払い時に必ず物理カードが必要なものは無理に移さず、提示や確認が中心のものから整理しました。この切り分けが、最初の使いやすさを大きく左右します。
最初の登録は「全部」より「今週使うもの」
登録を始めるときは、財布の中身を一度に再現しようとしない方が楽です。まず一週間以内に使うカードやチケットだけを対象にし、実際の利用場面で表示までの時間を確認します。そこで見つけにくいものがあれば、並び順や分類を見直します。これは見た目の整理ではなく、行動の順番に合わせた整理です。
たとえば、通勤で使うもの、昼休みに使うもの、週末の買い物で使うものを同じ並びに置く必要はありません。私は使用頻度と場面を基準にして、毎日使うものを上に、たまに使うものを下に置く感覚で管理しました。登録数を増やす前に、よく使うものへすぐ届く状態を作る方が、日常では効果を感じやすいです。
もう一つ大切なのは、カード名を自分が一瞬で理解できる形にすることです。正式名称が長いカードは、実際の呼び方に近い名前へ整えると、会計前の確認が速くなります。店舗名だけでなく、「仕事用」「家族用」「交通」など、自分の判断に役立つ短い目印を付けると、似たカードを選び間違えにくくなります。
日常の具体例では、外出前の数十秒が変わる
たとえば、仕事帰りにスーパーへ寄り、その後に映画館へ向かう日を考えてみてください。以前なら、財布から支払いカードを探し、別のアプリで会員証を開き、メールやメッセージからチケットを探していました。ウォレットアプリに必要な項目をまとめておくと、出発前に今日使うものを確認し、店頭では目的に合う項目を順番に開けます。
ここで便利なのは、支払いをすべて置き換えることではなく、確認の場所を減らせることです。支払い方法そのものは店舗やカード側の仕組みに左右されますが、提示する情報やチケットを一か所で探せるだけでも、レジ前の焦りはかなり減ります。私は、外出前に必要なカードを一度確認する習慣を作ったことで、家を出てから財布の中身を思い出すことが少なくなりました。
カードを集めるだけでなく、使い終わった後に戻す
ウォレット系のアプリは、登録した時点で完成するものではありません。期限切れのチケットや、もう使わない会員カードを残したままにすると、一覧が少しずつ散らかります。私は週末に短い見直し時間を作り、今後使う予定がないものを整理するようにしました。
この習慣の利点は、アプリの中だけでなく、実物の財布にも影響することです。デジタル側で必要なものを把握できると、「念のため」と持ち歩いていたカードを減らしやすくなります。ただし、重要なカードを勢いで外すのは危険なので、実物を持たない場合に本当に困らないかを一度考えるべきです。
続けやすい運用は、登録より見直しが中心
私が実際に合っていると感じたのは、毎回細かく整理する方法ではなく、使った直後に一つだけ処理する方法です。期限のあるチケットを使ったら、後で確認できるように状態を変える。不要になったカードを見つけたら、その場で残す理由を考える。この小さな処理を積み重ねると、月末に大量の整理をする必要が減ります。
特におすすめしたいのは、旅行やイベントの前日に専用の確認時間を作ることです。行き先で使うカード、チケット、パスをまとめて確認し、帰宅後に不要なものを見直します。旅行中は通信環境や周囲の混雑で操作に余裕がないこともあるため、現地で初めて探すのではなく、出発前に表示まで試しておくと安心です。
また、同じ種類のカードを登録しすぎないことも重要です。複数のクレジットカードを持つ人は、支払い方法の管理とカード情報の保管を同じものとして考えない方が安全です。私は、利用場面を決めずにカードを増やすと選択に迷うため、「日常用」「予備」「特定用途」のように役割を先に決める運用を勧めます。
便利さと安全性のバランスをどう取るか
カード情報を一か所へ集めると、探しやすくなる一方で、スマートフォンをなくしたときの不安も大きくなります。私は、画面に表示する情報と、直接入力しない情報を分けて扱うようにしました。必要な場面で見せる情報だけを登録し、暗証番号や重要な認証情報をメモ代わりに入れる使い方は避けています。
このアプリをクレジットカードの利用明細を詳しく分析する家計簿として使うのも、少し方向が違います。支出の分類、予算管理、請求額の確認を中心にしたいなら、専用の家計簿アプリやカード会社のアプリの方が合っています。ウォレットアプリは、カードやチケットへ素早くアクセスするための入口として使うと、役割が明確になります。
同じ理由で、すべての決済をスマートフォンだけに頼りたい人にも注意が必要です。店舗側の対応やカードの種類によって、画面表示だけでは完結しない場合があります。私は外出時に、最低限の物理的な支払い手段を残しています。アプリを使うほど、完全な置き換えではなく、現物との役割分担として考えるのが現実的です。
気になった friction と、先に決めておきたいこと
実際に使っていて感じた摩擦は、登録したカードが増えるほど、整理のルールがない人には一覧が負担になりやすいことです。最初は便利さを優先して追加したくなりますが、似た名前の項目が並ぶと、選択ミスを防ぐための確認が必要になります。登録時に名称と用途を整える作業は地味ですが、後から直すより効率的です。
無料で始められる点は試しやすい一方、アプリ内購入はアイテムごとにおよそ百円台から一万円台まであります。私は、必要な機能や追加要素を確認せずに購入するのではなく、まず無料で自分の使い方に合うかを確かめるのがよいと思います。カード整理だけが目的なら、購入を急がず、日常の流れに定着するかを見てから判断できます。
対応環境については、Androidでは6.0以上が必要です。比較的新しい端末だけでなく、少し前の端末でも条件を満たしていれば試せますが、端末を買い替える予定がある人は、移行前に登録内容をどう扱うかを確認しておくべきです。私は、アプリだけを唯一の記録にせず、重要なカードの情報は発行元でも確認できる状態にしておく方が安心だと感じました。
通常の財布、カード会社アプリ、他の管理方法との違い
通常の財布は、物理的なカードをそのまま提示できる強さがあります。電池切れや画面操作を気にしなくてよい反面、カードが増えるほど厚くなり、必要なものを探す時間が伸びます。このアプリは、物理カードの代わりというより、持ち歩くものを選ぶための整理層として優れています。
カード会社の公式アプリは、利用明細や請求、支払いに関する確認をする場所です。そこに会員証やチケットまで集めようとすると、目的が分かれます。私は、金融情報の確認は公式アプリ、提示物の整理はウォレットアプリというように分けると、どちらも迷いにくくなりました。
スマートフォンの標準ウォレット機能と比べる場合は、端末やサービスとの連携を最優先する人なら標準機能が便利なこともあります。一方で、カード、チケット、パス、キーを自分の生活単位でまとめたい人には、このアプリの考え方が合いやすいです。どちらが上というより、決済中心か、持ち物全体の整理中心かで選ぶのがよいでしょう。
このアプリを選ぶべき人、見送った方がよい人
私は、財布の中身が多く、会員カードやチケットを探す時間が気になっている人にすすめます。特に、仕事用と私用で持ち物が分かれている人、外出先が頻繁に変わる人、期限のあるものを忘れやすい人は、登録と見直しの効果を感じやすいはずです。無料で試せるので、まず一週間使うものだけを登録し、自分の行動が軽くなるかを見る方法が向いています。
反対に、カードを数枚しか持たず、すべてを物理的な財布で迷わず管理できている人には、追加の整理作業が負担になるかもしれません。家計簿、請求管理、ポイントの最適化を一つのアプリで完結させたい人にも、期待する役割が違います。多機能さより、金融情報の正確な管理や自動分析を重視するなら、カード会社の公式アプリや家計簿サービスを優先した方がよいでしょう。
年齢区分は3歳以上で、幅広い人が使い始めやすい設定です。ただし、年齢に関係なく、カード情報を扱う以上は、端末のロックや紛失時の対策を自分で整える必要があります。家族で共有する場合も、誰のカードを登録するのか、表示したままにしてよい情報なのかを決めてから使うのが安全です。
長く使うために、最初の一週間で確認すること
導入初日は、普段使うカードを少数だけ登録し、店頭や外出前に目的の項目へすぐ到達できるかを試します。二日目以降は、使わなかった項目を見て、なぜ登録したのかを考えます。必要性が低いものを減らすことで、一覧の価値が上がります。登録数を増やすことが成果ではなく、判断にかかる時間を減らすことが成果です。
一週間後には、財布から実際に取り出したカードと、アプリで確認したカードを比べてみてください。物理カードを減らせるか、チケットを探す回数が減ったか、逆に画面操作が面倒な場面はなかったかを確認します。この振り返りをすると、自分にとっての最適な役割分担が見つかります。
私の結論は、ウォレットアプリを「全部を入れる箱」ではなく、外出時の判断を整える中継地点として使うなら、かなり実用的だということです。Cardsが開発するこのアプリは、2013年から提供され、現行版は4.1.11です。十年以上続いているアプリとして、カード類をまとめたい人が試す入口になりやすい存在だと感じました。
無料で始められ、10M以上のインストールがあることも、試す人の多さを示しています。ただ、人気だけで自分に合うとは限りません。私は、会計やチケットの場面で毎回探す手間を感じているなら導入を勧めます。反対に、資産管理や支出分析が目的なら別の道具を選びます。役割を絞って使えば、カード管理の小さな混乱を、続けやすい日常のルーティンへ変えられるアプリです。


